雨水回收保险安排方案落地,风险保障覆盖设施运行
雨水回收保险安排方案落地,风险保障覆盖设施运行,分量不在多一份保单,而在设施从建设成果转为长期运行资产后,有MILE了匹配的风险承接机制。过去建成即验收,运行中的堵塞、渗漏、设备故障和供水不达标,常被物业、运维方和业主相互推诿。方案把分散风险收拢到一张保障网里,关系设施能否持续转起来。
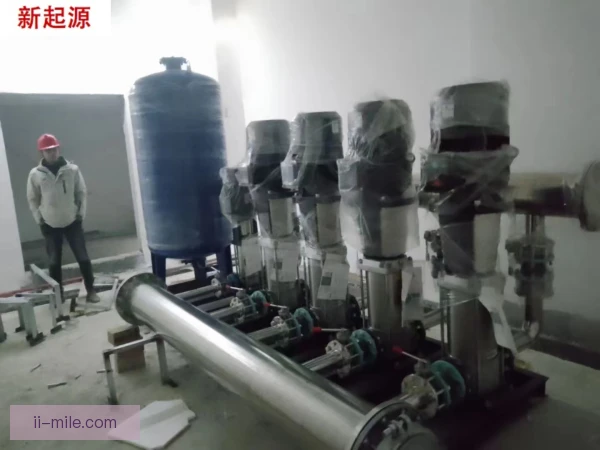
雨水回收设施过去多被当作绿色建筑配套,验收时看的是池体、管线和消毒设备是否齐全,运行后却要面对来水不稳定、雨水弃流、清水补给和季节性闲置。风险保障覆盖设施运行,等于把关注点从建成那刻移到每天开泵、过滤、消毒和供水的细碎环节。保险安排方案落地,正是顺着这个转变补上长期缺位的运行责任。
方案落地时,承保前查勘成为第一步,保险机构要看清设施位置、汇水面积、处理工艺和溢流路径,再判断哪些环节容易出险。运行监测数据随后被纳入定价和核保,水泵启停、液位变化、水质抽检和清掏记录都要留痕。维护责任写进条款,避免出险后才发现清掏长期缺位。
保障范围并不只盯着设备损坏,设施因堵塞、渗漏、泵阀故障、消毒系统失灵导致停运,进而影响绿化浇灌、道路冲洗和景观补水,都在安排之内。极端降雨造成溢流、倒灌或第三方财产损失,也有相应责任限额。水质不达标引发的使用受限,同样被纳入运行中断的赔付逻辑。
实施时,设施管理方作为投保主体,物业或专业运维单位承担日常巡查和清掏,保险机构引入第三方巡检核对运行状态。三方各自留存工单、照片和检测报告,出现异常按约定时限整改。这样的安排让保险不再只是事后赔钱,而是提前介入设施运行,把隐患处理在停水停运之前。
保费不再一口价,维护记录完整、巡检得分高、故障响应快的项目可以下浮费率,清掏不及时、报警频繁却未整改的项目则被提高条件。隐患整改被设置期限,逾期未改可触发复勘甚至调整承保范围。价格信号由此进入日常运维,设施运行质量开始和保障成本直接挂钩。
之所以采用这种安排,是因为雨水回收设施分散在地下室、绿地和道路旁,隐蔽性强、单点价值不高,传统财产险很难准确评估运行风险。没有运行数据,保险公司只能按经验加价,管理方又觉得保费不划算。方案把查勘、监测和维护记录串起来,用可验证的信息降低双方的不确定。
保险安排落地后,最直接的变化是设施运行更稳定。过去清掏靠临时通知、维修靠报修排队,现在巡检、清掏、消毒和故障处理都有时间表,泵阀和过滤设备保持可用状态。雨水被稳定回收用于绿化和冲洗,既减少自来水替代,也减轻降雨时的溢流压力,设施不再建成后长期闲着。
责任边界也随之清晰。设施管理方负责按标准运行,运维单位按合同完成巡检清掏,保险公司在约定风险发生时赔付,业主和使用者不再一出问题就找建设方。合同把谁在什么时点做什么写明白,纠纷从口头争论转向记录核对,设施运行的连续性因此多了一层制度支撑。
对保险业而言,这类方案把角色从出险后赔钱往前推到运行期管风险。雨水回收设施数量多、分布散,单张保单金额有限,但运行数据积累起来后,可以形成区域风险画像,帮助定价、核保和再保安排。绿色保险由此不只是一个名称,而有了可复制的业务模型和服务流程。
落地并不会自动顺畅。各地雨水回收设施的设计标准、计量方式和运维水平差异很大,有的项目连清掏记录都不完整,保险公司难以直接套用统一费率。初期只能靠逐项查勘、样本监测和合同约定先把风险底数摸清,再逐步把可比较的数据沉淀下来,这个过程需要耐心。
推进路径适合分批试点。公共建筑、学校、园区和市政绿化用水项目产权清晰、运维集中,可以先纳入方案,跑通查勘、定价、监测和理赔流程。住宅小区情况复杂,需要物业、业委会和供水排水部门共同确认责任,再逐步扩围。每个项目建立设施台账和风险档案,后续续保和费率调整才有依据。
往后看,雨水回收保险安排不会孤立存在,它需要与海绵城市建设、排水防涝调度和再生水利用政策衔接。降雨预报触发溢流风险时,设施调度和保险预警可以联动;设施改造、扩容或停用,也应同步调整承保范围。保障覆盖从单点设施走向区域运行,方案才更有生命力。
这层保障的意义,在于让雨水回收设施从建成即闲置转向持续运行。设施不是验收报告上的一个数字,而是每天要清掏、要消毒、要检修的公共产品。保险安排把维护责任、运行数据和赔付条件绑在一起,等于给设施配了一套可执行的运行纪律,也让绿色投入更容易被长期看见。
随着监测设备成本下降和运行数据积累,雨水回收保险安排方案会更精细,费率可以按实际风险浮动,理赔也能依据运行记录快速核定。设施管理方、运维单位和保险机构在同一套数据上协作,风险保障覆盖设施运行就不再是一句承诺,而会成为城市水循环系统稳定运转的日常支撑。